




위고비 출시 2년·마운자로 1년…국산 에페 가세
경구제·패치·장기지속형 등 후발 경쟁도 확대
[메디칼타임즈=허성규 기자] 노보노디스크의 '위고비'와 한국릴리의 '마운자로'가 시장을 선점한 가운데 한미약품의 '에페'가 국내 허가를 획득하면서 시장이 3파전으로 재편될 가능성을 예고했다.
공급 안정성과 낮은 가격을 경쟁력으로 꼽으면서 이미 임상 현장에서 활용 가능성을 주목하고 있어, 향후 시장 재편 가능성에 관심이 쏠린다.
여기에 글로벌 제약사들이 경구용 비만치료제의 국내 진입을 추진하고, 국내 제약사들도 새로운 작용기전과 제형 변경 등을 통해 후발 경쟁에 나서면서 시장의 선택지는 더욱 다양해질 전망이다.
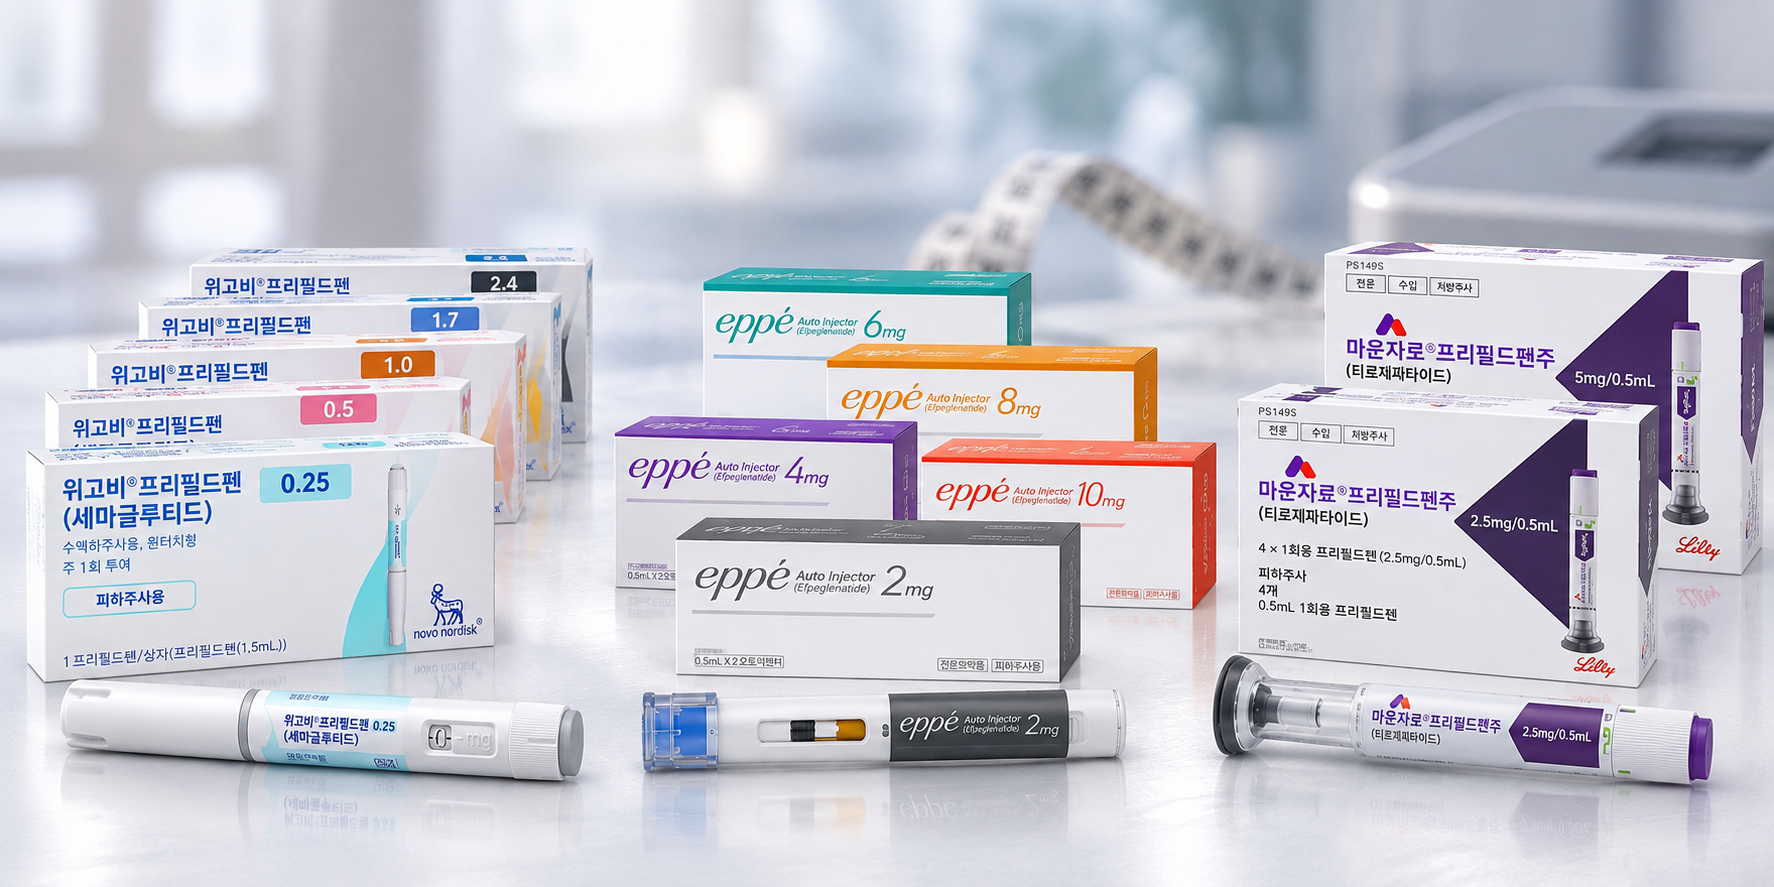
지난 7일 한미약품의 '에페(에페글레나타이드)'가 국내 허가를 획득하면서 위고비와 마운자로가 주도하던 시장에 새로운 경쟁자가 등장했다.
위고비·마운자로 선점 시장에 에페 가세…가격 경쟁 변수
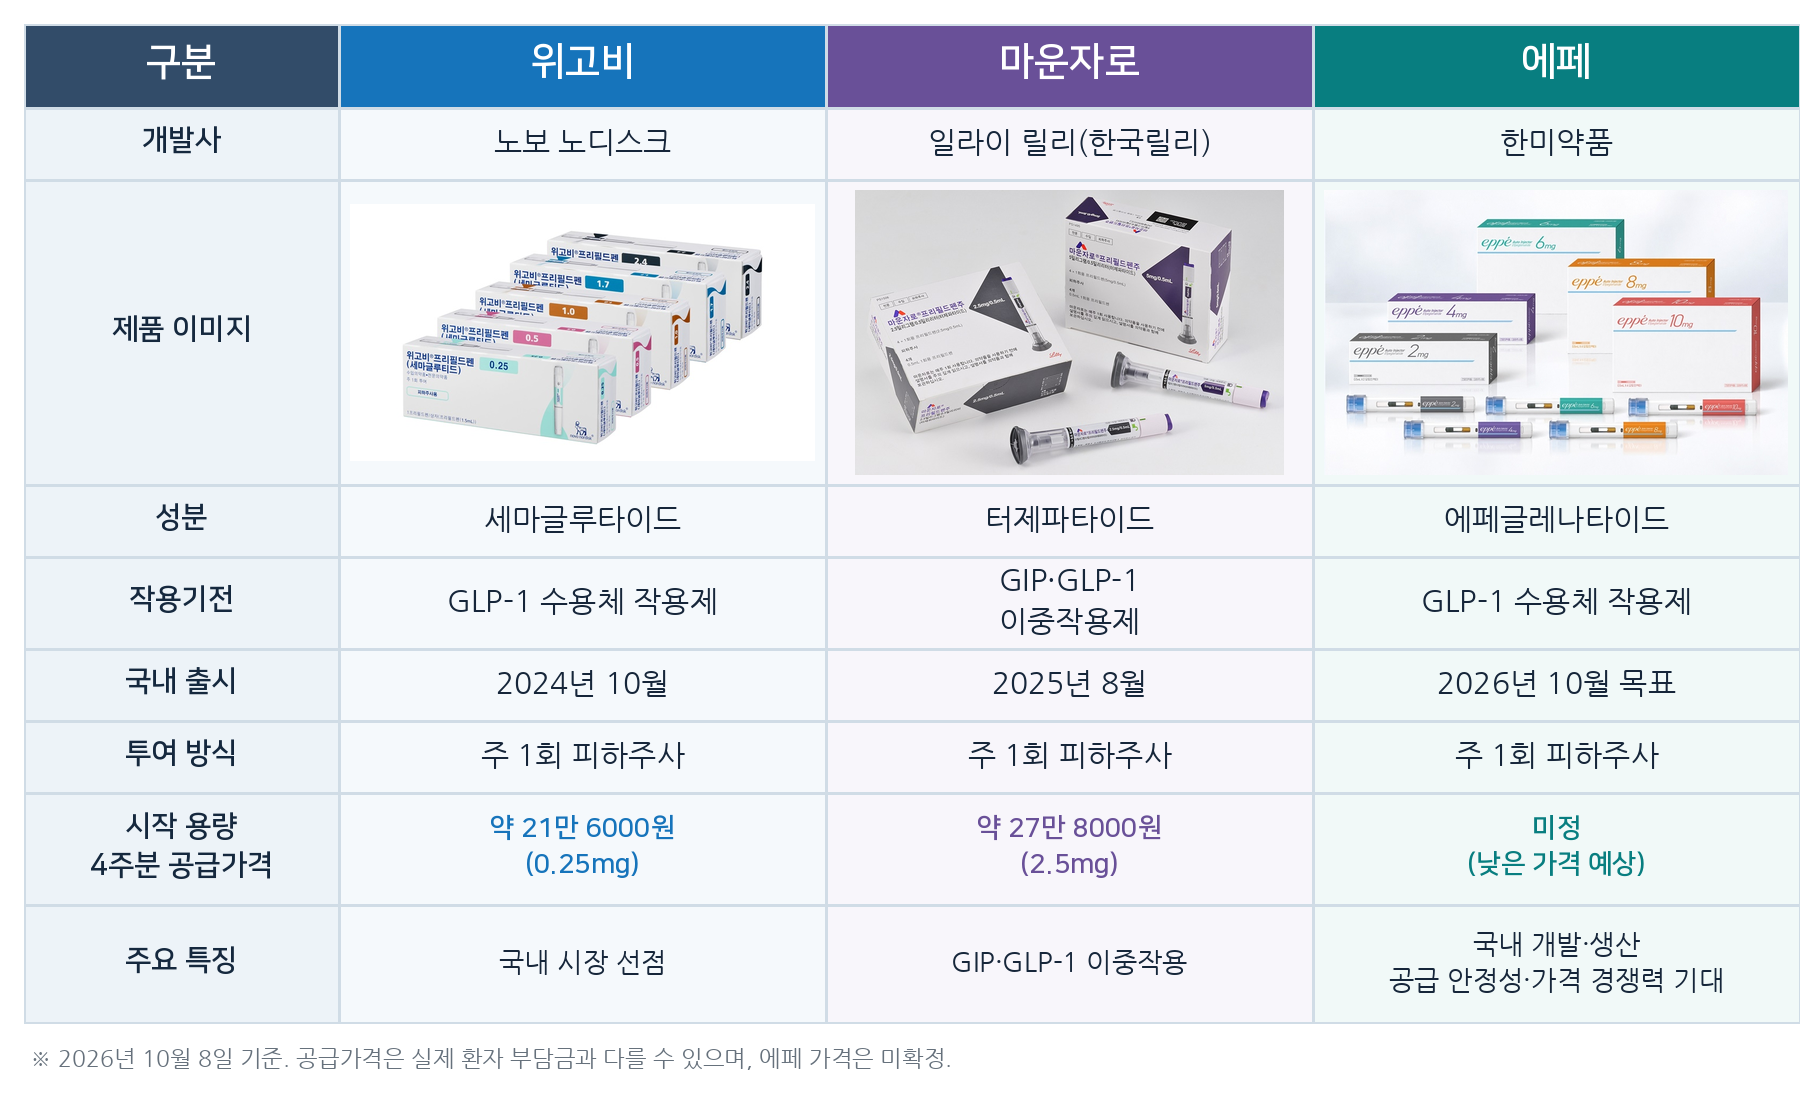
국내 GLP-1 계열 비만치료제 시장은 지난 2024년 10월 노보 노디스크의 위고비 출시를 계기로 본격적으로 확대됐다.
위고비는 세마글루타이드 성분의 GLP-1 수용체 작용제로, 주 1회 피하주사하는 방식의 비만치료제다. 이후 2025년 8월 일라이 릴리의 마운자로가 국내에 출시되면서 경쟁 구도에 변화가 나타났다.
마운자로는 터제파타이드 성분으로, GLP-1과 GIP 수용체에 동시에 작용하는 이중작용제라는 점에서 위고비와 차별화된다. 두 제품이 경쟁하면서 국내 비만치료제 시장에서는 체중 감량 효과뿐 아니라 가격과 공급, 환자의 치료 지속 여부 등이 주요 경쟁 요소로 부각됐다.
특히 마운자로 출시를 앞두고 위고비가 용량별 차등가격제를 도입하면서 가격 경쟁도 본격화됐다. 기존에 동일하게 책정됐던 용량별 공급가격을 조정하면서 초기 용량의 가격 부담을 낮춘 것이다.
현재 시작 용량 4주분 공급가격은 위고비 0.25mg이 약 21만6000원, 마운자로 2.5mg이 약 27만8000원 수준이다.
여기에 한미약품의 에페가 새로운 경쟁자로 등장하면서 공급 안정성과 낮은 가격을 통한 시장 재편 가능성을 키우고 있는 것이다.
우선 에페는 국내 제약사가 자체 개발한 첫 GLP-1 계열 비만치료제로, 위고비와 마운자로에 이어 국내 시장에서 경쟁할 수 있는 새로운 선택지가 마련됐다는 점에서 의미가 있다.
한미약품은 평택 바이오플랜트에서 에페를 직접 생산해 공급 안정성을 확보하고, 합리적인 가격을 통해 환자의 치료 접근성을 높이겠다는 전략을 내세우고 있다. 아직 최종 공급가격은 확정되지 않았지만 기존 경쟁 제품보다 낮은 가격을 갖출 것으로 기대받으며 향후 시장에 영향이 미칠 것으로 예상되고 있다.
특히 이미 비만치료제를 처방하고 있는 일부 의원 등에서는 벌써 에페 출시 이후 스위칭 및 예상 가격 등을 안내하고 있는 상황이다.
비만치료제의 경우 지속적인 투약이 필요해 가격 부담이 큰 만큼 임상 현장에서도 이를 고려하고 있는 것으로 풀이된다. 다만, 이미 시장에 진입한 품목들도 시장 수성을 위한 마케팅 등을 강화하고 있다는 점에서 실제 시장 변화는 지켜봐야 한다.
하지만 이미 한미약품이 전사적인 마케팅 역량을 동원하겠다고 밝힌 만큼 에페가 한국인 대상 임상을 비롯해 공급 안정성 및 가격 등을 경쟁력으로 새로운 변화를 일으킬 가능성은 남아 있다.
여기에 비만치료제 시장의 경우 이미 시장에 진입한 품목들은 물론, 후발 품목들이 줄줄이 예고돼 있다는 것도 변수다.
경구제부터 패치까지…후발주자 개발 전략도 다양화
현재 국내 비만치료제 시장이 주사제를 중심으로 형성돼 있다면 향후 경쟁은 경구용 치료제와 새로운 제형으로 확대될 전망이다.
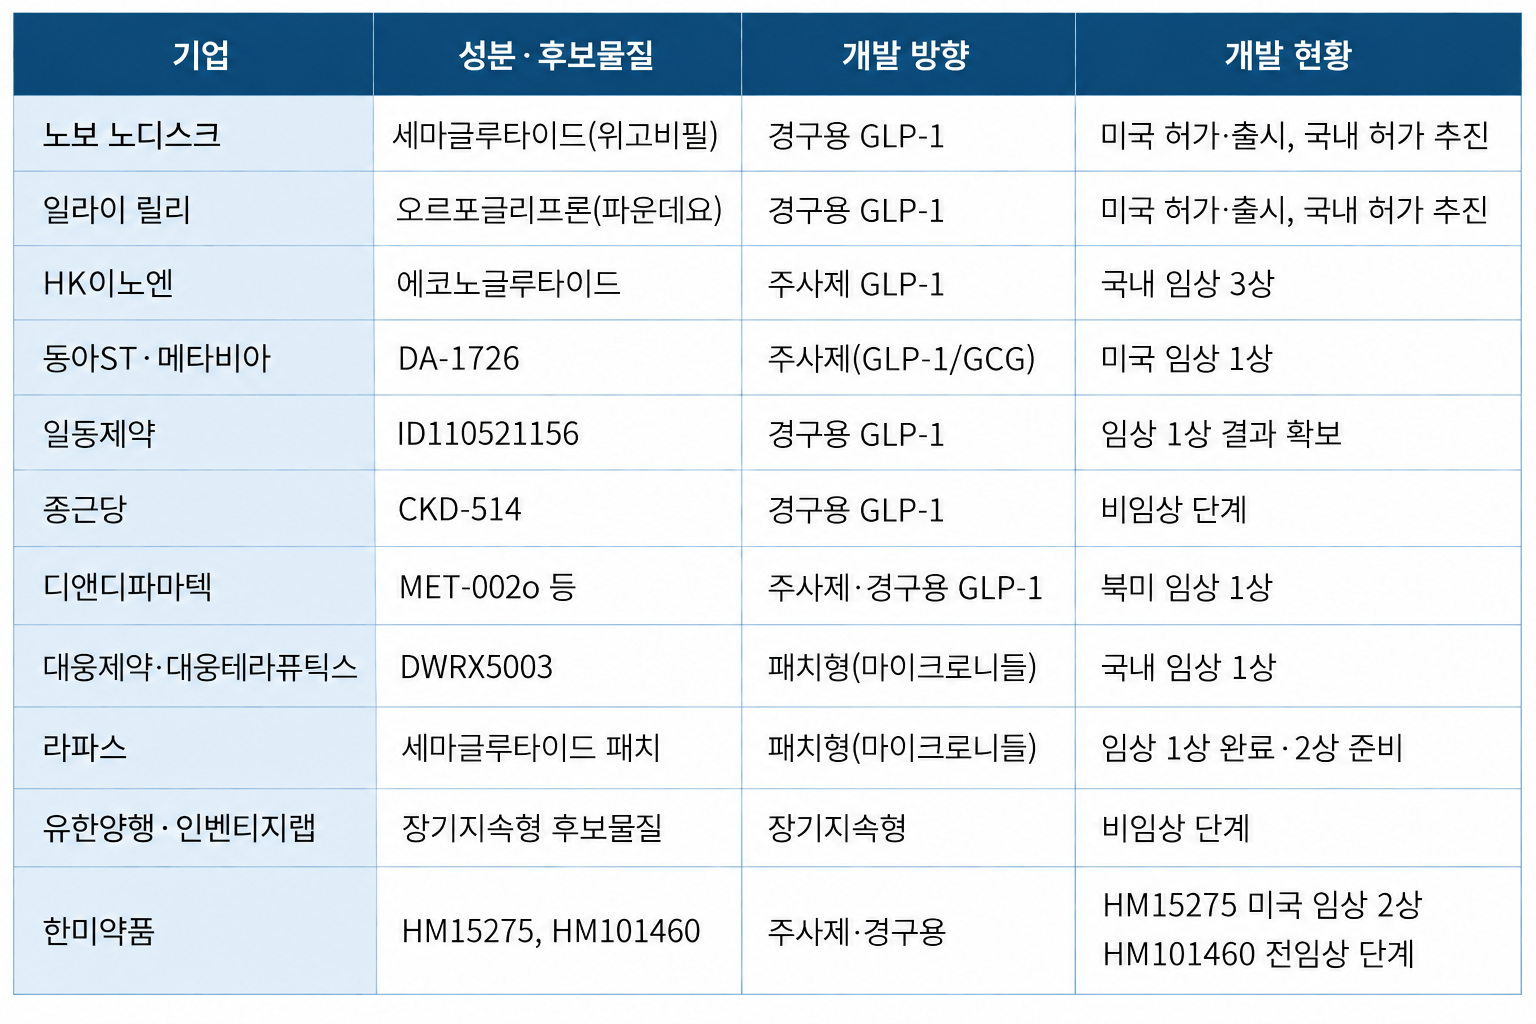
우선 글로벌 제약사들은 기존 주사제의 투여 부담을 줄이는 경구용 비만치료제 개발에 속도를 내고 있다. 노보노디스크의 '위고비필'과 한국릴리의 '파운데요'가 대표적이다.
위고비필은 기존 위고비와 동일한 세마글루타이드 성분을 경구용으로 개발한 제품이며, 파운데요는 오르포글리프론 성분의 경구용 GLP-1 수용체 작용제다.
두 제품은 미국에서 허가를 획득했으며 국내 시장 진입도 추진하고 있다. 실제로 파운데요의 경우 내년 상반기 국내 허가를 예상하고 있으며, 위고비필 역시 자료제출 의약품으로 국내 허가 작업이 진행 중이다.
경구용 제품은 주사제 사용에 부담을 느끼는 환자들에게 새로운 선택지가 될 수 있다는 점에서 향후 시장 경쟁의 주요 변수로 꼽힌다.
국내 제약사들도 경구용 치료제와 새로운 작용기전의 신약 개발을 추진하고 있다.
일동제약은 경구용 GLP-1 수용체 작용제인 'ID110521156'을 개발하고 있으며, 동아ST는 메타비아를 통해 GLP-1과 글루카곤 수용체에 동시에 작용하는 'DA-1726'의 미국 임상을 진행하고 있다.
HK이노엔 역시 GLP-1 계열 후보물질인 에크노글루타이드의 국내 개발을 추진하고 있으며, 종근당과 디앤디파마텍 등도 경구용 비만치료제 개발에 나서고 있다.
기존 성분의 제형을 변경해 투여 편의성을 높이려는 시도도 이어지고 있다. 대표적으로 대웅제약과 대웅테라퓨틱스는 세마글루타이드 성분을 활용한 마이크로니들 패치형 비만치료제를 개발하고 있다. 라파스 역시 세마글루타이드 성분의 패치형 치료제 개발을 추진 중이다.
이들 패치형 치료제는 기존 주사제와 동일한 성분을 활용하면서도 약물 투여 방식을 바꿔 환자의 편의성을 높이려는 전략이다.
아울러 유한양행과 인벤티지랩 등은 장기지속형 약물전달 기술을 활용해 기존 주 1회 투여 방식과 차별화하는 비만치료제 개발을 추진하고 있다. 한미약품 역시 에페 이후를 겨냥해 다중작용제와 경구용 치료제 등 후속 파이프라인을 개발하고 있다.
이처럼 후발주자들은 기존 비만치료제와 단순히 체중 감량 효과만으로 경쟁하기보다 작용기전과 투여 방식, 투여 간격 등을 차별화하는 방향으로 개발 전략을 확대하고 있다. 다만, 개발 단계가 초기인 후보물질도 적지 않은 만큼 실제 허가와 상용화까지는 추가적인 임상 결과 확보가 필요하다.
결국 국내 비만치료제 시장은 위고비와 마운자로에 에페가 합류하는 당장의 3파전과 함께 경구제 및 제형 변경 제품의 등장에 따라 중장기적인 시장 재편 가능성도 커지고 있다.